Domain otov.de kaufen?
Wir ziehen mit dem Projekt
otov.de um.
Sind Sie am Kauf der Domain
otov.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain otov.de kaufen?
Was kostet Reifen wechseln in der Werkstatt?
Was kostet Reifen wechseln in der Werkstatt? Die Kosten für den Reifenwechsel in einer Werkstatt können je nach Region, Werkstatt und Art der Reifen variieren. In der Regel liegen die Kosten für den Reifenwechsel zwischen 20 und 50 Euro pro Rad. Es ist ratsam, vorab verschiedene Werkstätten zu vergleichen, um den besten Preis zu finden. Zudem können zusätzliche Kosten für das Auswuchten der Räder oder das Entsorgen alter Reifen anfallen. **
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
Ähnliche Suchbegriffe für Kreditgenossenschaften
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
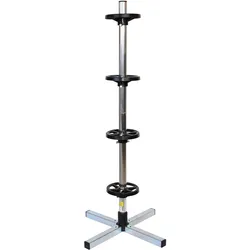
HP Autozubehör, Reifen Zubehör, ReifenständerDiese Eselsbrücke kennt vermutlich jeder Autofahrer: von O bis O. Demnach fährt man von Ostern bis Oktober mit Sommerreifen, den Rest des Jahres bis zum nächsten Osterfest sind dann die Winterreifen montiert. Aber wohin mit den Pkw-Reifen? Diese sollen in der Garage möglichst wenig Platz wegnehmen und sicher aufbewahrt sein. Die Lösung ist der cartrend Felgenbaum. Vier Autoreifen mit Felgen bis zu einer Reifenbreite von 225 mm finden hier problemlos Platz. Der Felgenbaum ist mit wenigen Handgriffen aufgebaut und erfüllt alle Anforderungen, die für eine schonende Einlagerung notwendig sind. Jeder einzelne Reifen lagert mit der Felge auf einem Kunststofflager. Auf diese Weise kommen weder Felgen noch Reifen in direkten Kontakt miteinander. Trotz monatelanger Lagerung mit wechselnden Temperaturen entsteht kein Schwitzwasser, was eine mögliche Korrosion begünstigen würde. Da jeder Reifen quasi einzeln lagert, kann es auch zu keiner Verformung kommen. Der Felgenbaum erweist sich zudem als Montagehelfer, denn die Räder können nun nicht mehr durcheinandergeraten. So lässt sich zum Beispiel ein Rädertausch über Kreuz durchführen, um Verschleissformen wie der Sägezahnbildung vorzubeugen. Der Abrollkomfort der Reifen bleibt somit länger erhalten. Der Felgenbaum ist vollkommen freistehend und mittels Stecksystem schnell und einfach aufgebaut. In Keller oder Garage kommt es nun zu keinen Stolperfallen durch unsachgemäss gelagerte Autoreifen mehr, und auch das Reinigen der Lagerstätte fällt durch die ordentlich horizontal übereinandergestapelten Räder viel leichter.38,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine oder niedrige monatliche Gebühren haben, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, kostenlose Geldautomaten ihres Instituts nutzen und Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu finden. **
Top-Angebote
Produkte zum Begriff Kreditgenossenschaften:
-
vidaXL, Autoteppich, FahrzeugteileDie Gummimatten für Autos von vidaXL sind die perfekte Lösung, um das Interieur deines Fahrzeugs sowohl funktional als auch stilvoll zu gestalten. Diese Matten sind speziell für VW T5 und T6 sowie Caravelle Modelle ab 2015 konzipiert und bieten einen eleganten, schwarzen Look, der sich nahtlos in verschiedene Innenräume einfügt. Hergestellt aus hochwertigem, wasserdichtem Gummi, schützen sie den Fahrzeugboden vor Schmutz, Nässe und Abnutzung. Die Matten sind nicht nur langlebig, sondern auch UV-beständig, was ein Verblassen der Farben durch Sonnenlicht verhindert. Ihr präzises Design sorgt für einen sicheren Sitz, wodurch das Risiko von Unfällen durch Verrutschen minimiert wird. Mit diesen Gummimatten kannst du entspannt fahren, während dein Fahrzeug stets sauber und stilvoll bleibt. - Wasserdichtes Gummi-Material für optimalen Schutz vor Nässe - UV-beständiges Design verhindert Farbverblassen - Präziser Sitz für Sicherheit und Stabilität.46,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kostet Reifen wechseln in der Werkstatt?
Was kostet Reifen wechseln in der Werkstatt? Die Kosten für den Reifenwechsel in einer Werkstatt können je nach Region, Werkstatt und Art der Reifen variieren. In der Regel liegen die Kosten für den Reifenwechsel zwischen 20 und 50 Euro pro Rad. Es ist ratsam, vorab verschiedene Werkstätten zu vergleichen, um den besten Preis zu finden. Zudem können zusätzliche Kosten für das Auswuchten der Räder oder das Entsorgen alter Reifen anfallen. **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Leihen von Geld von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und flexiblere Kreditbedingungen, aber es gibt ein höheres Risiko von Zahlungsausfällen und weniger Regulierung im Vergleich zu Banken. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Kreditbedingungen und das Risiko von Zahlungsausfällen sorgfält **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zu alternativen Finanzierungsmöglichkeiten wie Peer-to-Peer-Krediten oder Kreditgenossenschaften?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit klaren Regulierungen und einem breiten Angebot an Finanzprodukten. Allerdings können die Zinssätze bei Bankkrediten höher sein und die Genehmigungsprozesse länger dauern als bei alternativen Finanzierungsmöglichkeiten. Peer-to-Peer-Kredite und Kreditgenossenschaften bieten oft niedrigere Zinssätze und schnellere Genehmigungsprozesse, aber sie können auch weniger reguliert sein und ein höheres Ausfallrisiko für den Kreditnehmer darstellen. Bei der Entscheidung zwischen Bankkrediten und alternativen Finanzierungsmöglichkeiten sollten Kreditnehmer die Zinssätze, die Flexibilität der Rückzahlungsoptionen, die Regulierung und das Risiko eines Kreditausfalls sorgfältig **
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekenkrediten sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
Ähnliche Suchbegriffe für Kreditgenossenschaften
-
HP Autozubehör, Reifen Zubehör, ReifenständerDiese Eselsbrücke kennt vermutlich jeder Autofahrer: von O bis O. Demnach fährt man von Ostern bis Oktober mit Sommerreifen, den Rest des Jahres bis zum nächsten Osterfest sind dann die Winterreifen montiert. Aber wohin mit den Pkw-Reifen? Diese sollen in der Garage möglichst wenig Platz wegnehmen und sicher aufbewahrt sein. Die Lösung ist der cartrend Felgenbaum. Vier Autoreifen mit Felgen bis zu einer Reifenbreite von 225 mm finden hier problemlos Platz. Der Felgenbaum ist mit wenigen Handgriffen aufgebaut und erfüllt alle Anforderungen, die für eine schonende Einlagerung notwendig sind. Jeder einzelne Reifen lagert mit der Felge auf einem Kunststofflager. Auf diese Weise kommen weder Felgen noch Reifen in direkten Kontakt miteinander. Trotz monatelanger Lagerung mit wechselnden Temperaturen entsteht kein Schwitzwasser, was eine mögliche Korrosion begünstigen würde. Da jeder Reifen quasi einzeln lagert, kann es auch zu keiner Verformung kommen. Der Felgenbaum erweist sich zudem als Montagehelfer, denn die Räder können nun nicht mehr durcheinandergeraten. So lässt sich zum Beispiel ein Rädertausch über Kreuz durchführen, um Verschleissformen wie der Sägezahnbildung vorzubeugen. Der Abrollkomfort der Reifen bleibt somit länger erhalten. Der Felgenbaum ist vollkommen freistehend und mittels Stecksystem schnell und einfach aufgebaut. In Keller oder Garage kommt es nun zu keinen Stolperfallen durch unsachgemäss gelagerte Autoreifen mehr, und auch das Reinigen der Lagerstätte fällt durch die ordentlich horizontal übereinandergestapelten Räder viel leichter.38,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HP Autozubehör, Reifen Zubehör, FelgenbaumEine sachgerechte Lagerung der Winter- und Sommerreifen ist äusserst wichtig, damit sie sich beispielsweise bei Druckverlust nicht verformen oder beschädigt werden und Sie diese lange verwenden können. Dieser Felgenbaum ist hierfür ausgezeichnet geeignet: Frei stehend lässt er sich beliebig platzieren und ausserdem einfach aufbauen durch ein patentiertes System.38,43 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HP Autozubehör, Reifen Zubehör, FelgenbaumwagenSparen Sie die Kosten für die Einlagerung Ihrer Winter- oder Sommerpneu beim Garagisten und lagern Sie den nicht benötigten Rädersatz in der eigenen Garage oder dem Estrich. Der HP Reifenwagen verfügt über eine Feststellbremse und erleichtert den Transport der schweren Räder beim Räderwechsel. Die Auflageflächen sind aus felgenschonendem Kunststoff. Eine Schutzhülle aus robustem Nylon-Gewebe mit Klettverschluss schützt Ihre Pneu vor Staub und UV-Licht. Bis 225 mm Reifenbreite.58,93 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Kreditbedingungen, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten angeboten werden, und wie unterscheiden sie sich je nach Kreditart und Kreditnehmerprofil?
Die typischen Kreditbedingungen umfassen Zinssatz, Laufzeit, Kreditbetrag und Rückzahlungsmodalitäten. Bei Hypothekendarlehen sind die Zinssätze tendenziell niedriger und die Laufzeiten länger, während bei Konsumentenkrediten die Zinssätze höher und die Laufzeiten kürzer sind. Kreditnehmer mit guter Bonität erhalten in der Regel bessere Konditionen, wie niedrigere Zinssätze und höhere Kreditbeträge, im Vergleich zu Kreditnehmern mit schlechter Bonität. Die Kreditbedingungen können auch je nach dem Verwendungszweck des Kredits variieren, z.B. für Autokredite, Studienkredite oder Unternehmenskredite. **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten mit niedrigen oder keinen monatlichen Gebühren entscheiden, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, Transaktionen online oder über Direkteinzahlungen durchführen und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Gebühren zu vermeiden. Es ist auch ratsam, die Gebührenstrukturen verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu **
-
Was sind die verschiedenen Arten von Kontogebühren, die bei Banken, Kreditgenossenschaften und anderen Finanzinstituten anfallen können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Bei Banken, Kreditgenossenschaften und anderen Finanzinstituten können verschiedene Arten von Kontogebühren anfallen, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine monatlichen Wartungsgebühren haben, regelmäßig ihr Kontoguthaben überprüfen, um Überziehungskosten zu vermeiden, Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden, und Geldautomaten nutzen, die von ihrer Bank oder Kreditgenossenschaft betrieben werden, um Geldautomatengebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute **
-
Was sind die verschiedenen Arten von Kontogebühren, die von Banken, Kreditgenossenschaften und anderen Finanzinstituten erhoben werden können, und wie können Verbraucher diese Gebühren minimieren oder vermeiden?
Banken, Kreditgenossenschaften und andere Finanzinstitute erheben verschiedene Arten von Kontogebühren, darunter monatliche Wartungsgebühren, Überziehungskosten, Transaktionsgebühren und Geldautomatengebühren. Verbraucher können diese Gebühren minimieren oder vermeiden, indem sie sich für Konten entscheiden, die keine oder niedrige monatliche Gebühren haben, regelmäßig ihr Kontoguthaben überwachen, um Überziehungskosten zu vermeiden, kostenlose Geldautomaten ihres Instituts nutzen und Transaktionen online oder per Direkteinzahlung durchführen, um Transaktionsgebühren zu vermeiden. Es ist auch wichtig, die Gebührenstruktur verschiedener Finanzinstitute zu vergleichen, um das beste Konto mit den niedrigsten Gebühren zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.